งบกำไรขาดทุน (Income Statement) เป็นหนึ่งในรายงานทางการเงินที่สำคัญที่สุดสำหรับเจ้าของธุรกิจ เพราะสะท้อนผลการดำเนินงานในช่วงเวลาหนึ่งว่าธุรกิจมีกำไรหรือขาดทุนเท่าไร แต่สำหรับเจ้าของกิจการมือใหม่หลายคน งบการเงินนี้อาจดูซับซ้อนจนไม่รู้จะเริ่มอ่านจากตรงไหน
โครงสร้างพื้นฐานของงบกำไรขาดทุน
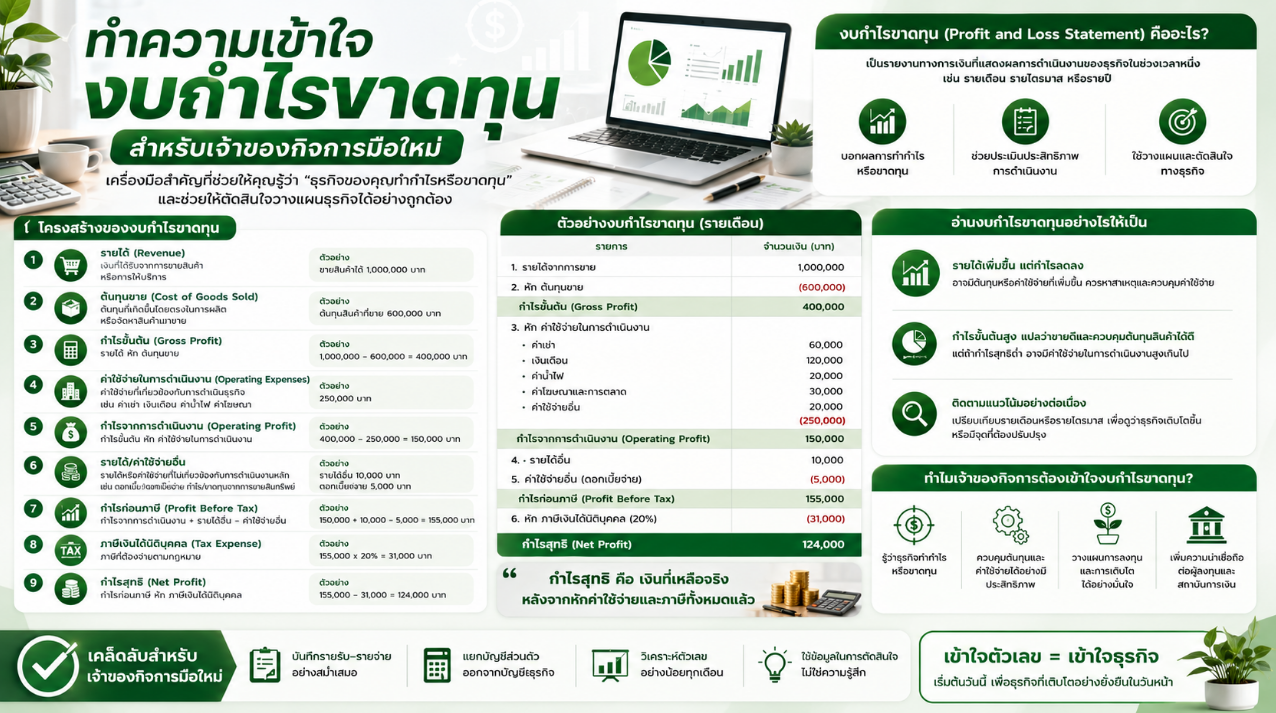
งบกำไรขาดทุนประกอบด้วยส่วนหลัก ๆ คือ รายได้จากการขาย ต้นทุนขาย ค่าใช้จ่ายในการดำเนินงาน และกำไรสุทธิ โดยเริ่มจากรายได้รวมทั้งหมด หักด้วยต้นทุนขายสินค้าหรือบริการ จะได้กำไรขั้นต้น (Gross Profit) จากนั้นหักค่าใช้จ่ายในการดำเนินงาน เช่น ค่าเช่า เงินเดือน ค่าการตลาด จะได้กำไรจากการดำเนินงาน และสุดท้ายหักภาษีและดอกเบี้ย จะได้กำไรสุทธิ (Net Profit)
กำไรขั้นต้นบอกอะไรได้บ้าง
อัตรากำไรขั้นต้น (Gross Profit Margin) สะท้อนประสิทธิภาพในการควบคุมต้นทุนการผลิตหรือจัดหาสินค้า หากอัตรานี้ต่ำเกินไปเมื่อเทียบกับคู่แข่งในอุตสาหกรรมเดียวกัน อาจต้องพิจารณาทบทวนต้นทุนวัตถุดิบหรือกลยุทธ์การตั้งราคาใหม่
ค่าใช้จ่ายในการดำเนินงานสำคัญอย่างไร
ค่าใช้จ่ายในการดำเนินงานเป็นส่วนที่เจ้าของธุรกิจควบคุมได้มากที่สุด การตรวจสอบรายการค่าใช้จ่ายอย่างสม่ำเสมอจะช่วยพบจุดที่สามารถลดต้นทุนได้ โดยไม่กระทบต่อคุณภาพสินค้าหรือบริการ เช่น ค่าใช้จ่ายทางการตลาดที่ไม่ได้สร้างผลตอบแทนคุ้มค่า
กำไรสุทธิไม่ใช่ตัวชี้วัดเดียวที่ต้องดู
แม้กำไรสุทธิจะเป็นตัวเลขสำคัญ แต่เจ้าของธุรกิจมือใหม่ควรดูควบคู่กับกระแสเงินสดด้วย เพราะธุรกิจอาจมีกำไรสุทธิเป็นบวกแต่ขาดสภาพคล่องได้ หากลูกค้ายังไม่ชำระเงินหรือมีสินค้าคงค้างในสต๊อกจำนวนมาก
ใช้งบกำไรขาดทุนเปรียบเทียบในแต่ละช่วงเวลา
การเปรียบเทียบงบกำไรขาดทุนของแต่ละเดือนหรือแต่ละไตรมาส จะช่วยให้เห็นแนวโน้มของธุรกิจ เช่น รายได้เติบโตขึ้นหรือลดลง ต้นทุนเพิ่มขึ้นผิดปกติหรือไม่ ซึ่งเป็นข้อมูลสำคัญในการตัดสินใจปรับกลยุทธ์ทางธุรกิจ
งบกำไรขาดทุนไม่ใช่เรื่องยากอย่างที่คิด หากเข้าใจโครงสร้างพื้นฐานและความหมายของแต่ละรายการ เจ้าของกิจการมือใหม่จะสามารถใช้งบการเงินนี้เป็นเครื่องมือสำคัญในการติดตามสุขภาพทางการเงินและตัดสินใจทางธุรกิจได้อย่างมั่นใจมากขึ้น