การเข้าใจความแตกต่างระหว่างสินทรัพย์และหนี้สินเป็นพื้นฐานสำคัญของการบริหารการเงิน ไม่ว่าจะเป็นการเงินส่วนบุคคลหรือการเงินธุรกิจ เพราะทั้งสองส่วนนี้สะท้อนความมั่นคงทางการเงินที่แท้จริง มากกว่าการดูเพียงรายได้หรือยอดขายเพียงอย่างเดียว
สินทรัพย์คืออะไร
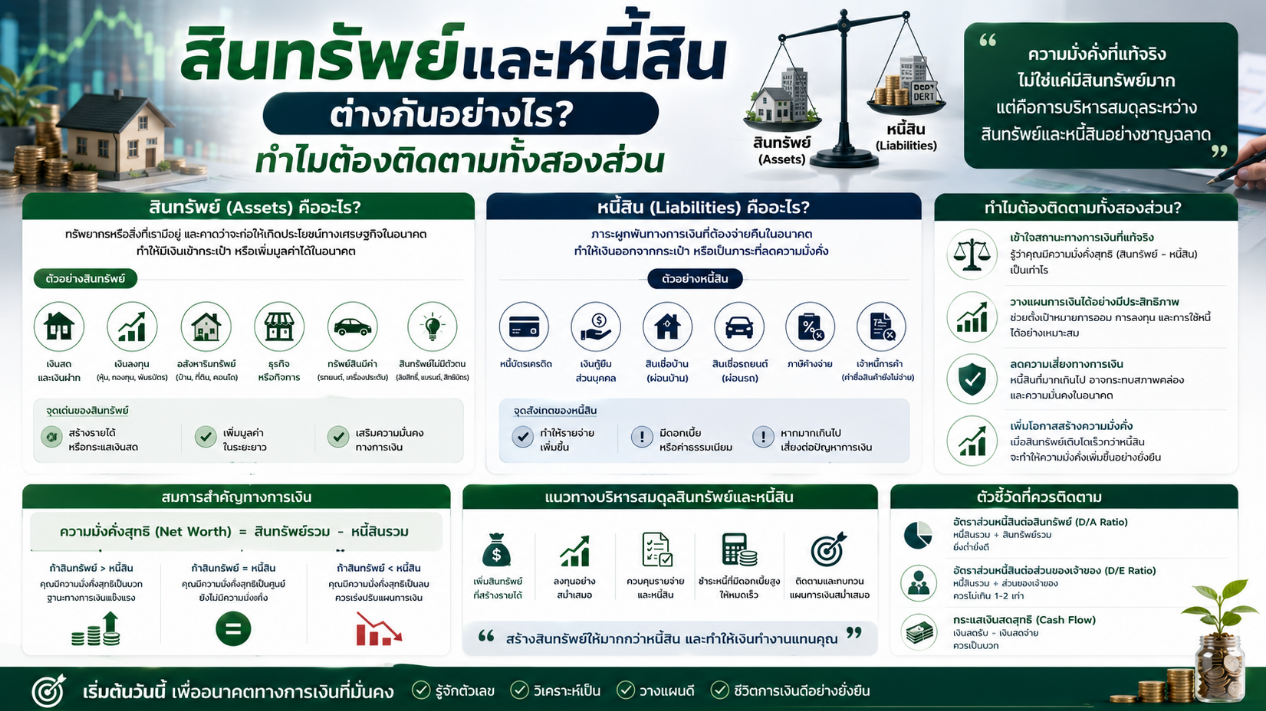
สินทรัพย์ (Asset) คือสิ่งที่มีมูลค่าและก่อให้เกิดประโยชน์ทางเศรษฐกิจในอนาคต แบ่งออกเป็นสินทรัพย์หมุนเวียน เช่น เงินสด ลูกหนี้การค้า สินค้าคงเหลือ และสินทรัพย์ไม่หมุนเวียน เช่น ที่ดิน อาคาร เครื่องจักร สินทรัพย์เหล่านี้คือสิ่งที่ธุรกิจ “เป็นเจ้าของ” และสามารถนำมาสร้างรายได้หรือแปลงเป็นเงินสดได้
หนี้สินคืออะไร
หนี้สิน (Liability) คือภาระผูกพันที่ธุรกิจต้องชำระคืนให้กับบุคคลภายนอก แบ่งเป็นหนี้สินหมุนเวียน เช่น เจ้าหนี้การค้า เงินกู้ระยะสั้น และหนี้สินไม่หมุนเวียน เช่น เงินกู้ระยะยาว หนี้สินคือสิ่งที่ธุรกิจ “เป็นหนี้” และต้องจ่ายคืนในอนาคต
ความสัมพันธ์ระหว่างสินทรัพย์ หนี้สิน และส่วนของเจ้าของ
สมการทางบัญชีพื้นฐานคือ สินทรัพย์ เท่ากับ หนี้สิน บวกส่วนของเจ้าของ (Equity) กล่าวคือ สินทรัพย์ทั้งหมดของธุรกิจมาจากสองแหล่งเท่านั้น คือเงินที่กู้ยืมมา (หนี้สิน) และเงินที่เจ้าของลงทุนเอง (ส่วนของเจ้าของ) การทำความเข้าใจสมการนี้ช่วยให้มองเห็นโครงสร้างทางการเงินของธุรกิจได้ชัดเจนขึ้น
ทำไมต้องติดตามทั้งสองส่วนพร้อมกัน
การดูแค่สินทรัพย์อย่างเดียวอาจทำให้เข้าใจผิดว่าธุรกิจมั่นคง ทั้งที่จริงแล้วสินทรัพย์ส่วนใหญ่อาจมาจากการกู้ยืมจำนวนมาก หากหนี้สินสูงเกินไปเมื่อเทียบกับสินทรัพย์ ธุรกิจจะมีความเสี่ยงทางการเงินสูง แม้จะดูมีสินทรัพย์มากก็ตาม การติดตามอัตราส่วนหนี้สินต่อสินทรัพย์จึงช่วยประเมินความเสี่ยงได้แม่นยำกว่า
นำไปใช้ในการตัดสินใจทางธุรกิจ
เจ้าของธุรกิจควรตรวจสอบงบดุล (Balance Sheet) อย่างสม่ำเสมอ เพื่อดูว่าสัดส่วนระหว่างสินทรัพย์และหนี้สินอยู่ในระดับที่เหมาะสมหรือไม่ หากหนี้สินเพิ่มขึ้นเร็วกว่าสินทรัพย์ อาจเป็นสัญญาณเตือนที่ต้องทบทวนแผนการลงทุนหรือการกู้ยืมใหม่
สินทรัพย์และหนี้สินเป็นสองด้านของเหรียญเดียวกันที่สะท้อนสุขภาพทางการเงินของธุรกิจ การติดตามทั้งสองส่วนควบคู่กันอย่างสม่ำเสมอ จะช่วยให้เจ้าของธุรกิจตัดสินใจได้อย่างรอบคอบ และรักษาความมั่นคงทางการเงินในระยะยาวได้อย่างมีประสิทธิภาพ